Análise da Safra 26/27 Norte-Americana: Tendências de Produção, Comportamento de Preços e Impactos Globais
A consolidação das estimativas para a safra de soja e milho nos Estados Unidos reconfigura o mapa de oferta e demanda global de commodities. Para compreender a real dimensão dos números projetados para o ciclo atual, é fundamental confrontá-los com o histórico recente das safras passadas, avaliando as forças de mercado que direcionam os preços na Bolsa de Mercadorias de Chicago (CBOT) e impactam o agronegócio sul-americano.
Neste artigo, analisamos a evolução da produção e dos preços nos EUA em comparação com os ciclos anteriores e apresentamos uma conclusão clara sobre o cenário produtivo e financeiro do setor.
Comparativo de Produção e Produtividade: Ciclo Atual vs. Safras Anteriores
A trajetória da produção agrícola nos EUA ao longo dos últimos ciclos foi marcada por forte volatilidade climática e oscilações na área destinada a cada cultura.
Milho
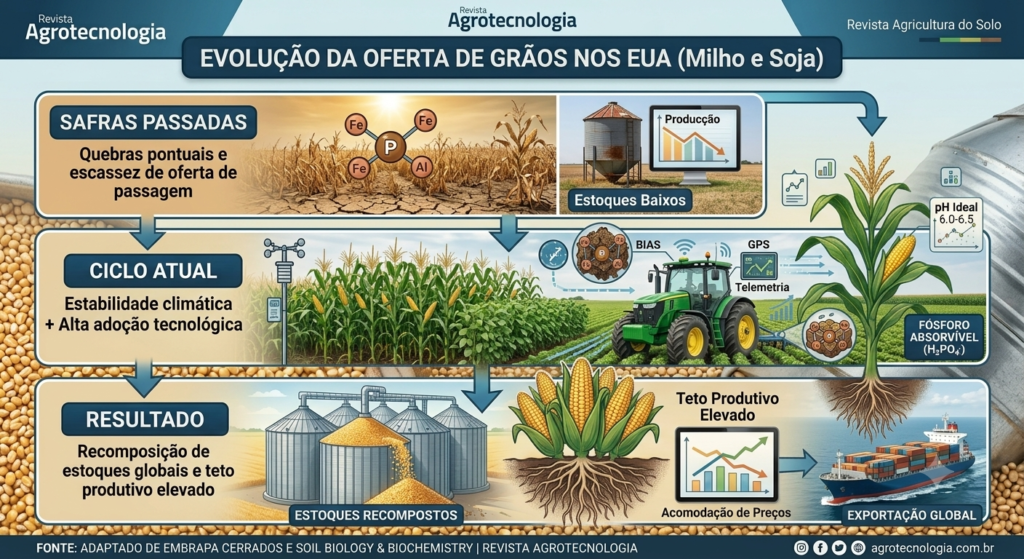
Nas safras passadas (marcadas por episódios severos de seca no oeste do Corn Belt em anos de La Niña), a produtividade média norte-americana sofreu recuos significativos, pressionando os estoques globais de passagem.
- Comparativo com o Histórico: O ciclo atual consolida uma recuperação frente às safras afetadas pelo estresse hídrico. A produtividade média aproxima-se ou supera a linha de tendência histórica (situando-se na faixa de 175 a 181 bushels por acre), impulsionada por condições climáticas mais regulares nas fases de polinização.
- Volume Final: Com a área plantada sustentada em patamares elevados, o volume total produzido supera a média dos últimos três anos, consolidando uma safra robusta acima de 380 milhões de toneladas.
Soja
A cultura da soja apresentou uma transição estratégica de área. Com os custos de fertilizantes mantendo-se em patamares elevados nos anos anteriores, muitos produtores americanos migraram hectares do milho para a oleaginosa.
- Comparativo de Rendimento: A produtividade atual (estimada entre 51 e 53 bushels por acre) reflete uma expressiva recuperação em relação aos anos de estresse térmico prolongado no verão americano.
- Balanço da Oferta: O volume projetado consolida uma das maiores safras da história recente dos EUA (entre 115 e 125 milhões de toneladas), somando-se às safras recordes colhidas na América do Sul.
Dinâmica e Comparativo de Preços na CBOT
O comportamento dos preços internacionais reflete diretamente a transição de um cenário de escassez relativa (vivido entre 2021 e 2023) para um ambiente de oferta abundante e recomposição de estoques de passagem (ending stocks).
| Métrica e Filtro | Safras Anteriores (Período de Pico) | Safra Atual (Projeção) | Impacto no Mercado |
| Balanço de Oferta | Estoques apertados e risco de quebra | Estoques recompostos e safra cheia | Redução da volatilidade de alta |
| Preço do Milho (CBOT) | Patamares elevados (picos históricos) | Reajuste para baixo / Estabilização | Pressão sobre a margem do produtor |
| Preço da Soja (CBOT) | Sustentado por compras chinesas | Acomodado com forte concorrência do BR | Exigência de foco em gestão de custos |
| Demanda Interna EUA | Focada em exportações tradicionais | Fortalecida pelo Esmagamento (Biodiesel/HVO) | Suporte para os preços do óleo e farelo |
Conclusão: A Perspectiva de Produção e Preço é Boa ou Ruim?
A resposta para essa questão depende diretamente do elo da cadeia produtiva analisado:
Para a Produção (Volume e Produtividade): A perspectiva é BOA
- Recuperação Operacional: O desempenho agronômico do ciclo atual é amplamente positivo. A superação dos gargalos climáticos que afetaram safras passadas e a consolidação de altos rendimentos por hectare confirmam a eficiência das tecnologias de sementes, nutrição e manejo adotadas no campo.
- Segurança de Abastecimento: Para o mercado consumidor e para a indústria de alimentos e biocombustíveis, o volume colhido garante o abastecimento e reduz os riscos de desabastecimento global.
Para os Preços e Margens do Produtor: A perspectiva é RUIM (ou Desafiadora)
- Pressão nas Cotações: Diferente dos anos anteriores, em que os preços elevados compensavam eventuais altas nos custos de produção, a safra atual opera sob cotações mais acomodadas na CBOT.
- Aperto nas Margens: O aumento da oferta global (EUA + Brasil) limita o potencial de disparadas nos preços. Produtores com custos de produção fixados em patamares altos enfrentarão margens operacionais mais estreitas.
Considerações Finais
Em síntese, vivemos um ciclo de excelência produtiva acompanhado de acomodação financeira. O cenário atual exige que produtores e gestores do agronegócio abandonem a expectativa de preços recordes e foquem na eficiência dentro da porteira: gestão rigorosa de custos, proteção de margens via ferramentas de hedge e otimização do uso de insumos e saúde do solo para garantir rentabilidade.